¿Todos hablan del IVA a la vivienda? Te explicamos qué es y cuánto puede bajar tu dividendo
Si en las últimas semanas has escuchado hablar de la “vivienda sin IVA”, no eres el único. La nueva Ley de Reconstrucción trae una de las medidas más relevantes para el mercado inmobiliario de los últimos años: la suspensión, por un año, del IVA en la compra de viviendas nuevas. En este artículo te contamos de dónde viene este impuesto, por qué se suspende ahora y, lo más importante, qué significa en tu bolsillo.
¿De dónde viene el IVA a las viviendas?
Hasta 2015, comprar una vivienda nueva en Chile no pagaba IVA de forma directa. Eso cambió con la reforma tributaria de 2014, que a partir de enero de 2016 comenzó a aplicar este impuesto a la primera venta de viviendas nuevas.
El efecto fue significativo. Según la Cámara Chilena de la Construcción (CChC), cerca de un 10% del alza en los costos de las viviendas durante la última década se explica por la incorporación del IVA. No es el único factor (el precio del suelo y los cambios normativos pesan aún más), pero sí uno de los más directos.
Un mercado golpeado por la inflación
A esto se sumó un período especialmente complejo. Entre 2021 y 2022, la inflación acumulada en Chile llegó a cerca de un 21%. Para ponerlo en perspectiva: eso equivale aproximadamente a siete años de la inflación “normal” de la década anterior, concentrados en solo dos años.
Precios más altos, tasas hipotecarias más exigentes y familias con menor capacidad de ahorro frenaron la compra de viviendas. En ese contexto, el Gobierno impulsó la Ley de Reconstrucción, que incluye una medida pensada para reactivar el sector y facilitar el acceso a la vivienda: eximir del IVA a las viviendas nuevas durante 12 meses.
¿Cuánto IVA pagas realmente al comprar?
Un punto importante: aunque el IVA es un 19%, en una vivienda nueva no pagas un 19% sobre el precio total. El terreno donde se construye el proyecto está exento, por lo que el IVA efectivo varía según cada proyecto. No vamos a entrar en la fórmula para no complicar las cosas, pero en la práctica el ahorro se mueve aproximadamente entre un 13% y un 16% del precio final. Para simplificar, quédate con un 15% promedio.
Un ejemplo concreto: Proyecto Andes
Veámoslo con un caso real. Proyecto Andes es un proyecto de entrega inmediata en Barrio Yungay, a solo un minuto de la futura estación de la Línea 7 del Metro.
- Valor del departamento: UF 2.600 (aprox. $106 millones)
- IVA efectivo estimado: 15%
- Ahorro por IVA: UF 390 (aprox. $16 millones)
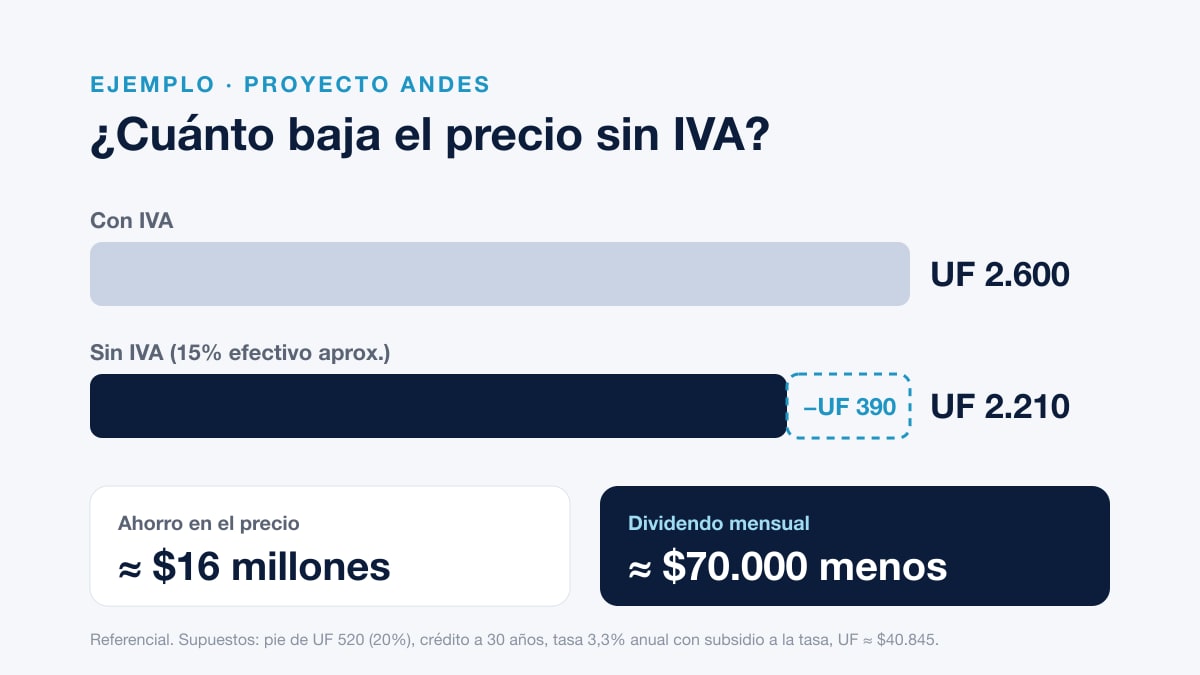
¿Y en tu dividendo? Si mantienes el mismo pie, el monto que necesitas financiar baja cerca de un 19%. Con un crédito a 30 años y una tasa promedio de 3,3% con subsidio a la tasa, eso se traduce en un ahorro de alrededor de $70.000 mensuales en tu dividendo, durante toda la vida del crédito.
Es un incentivo directo y concreto. Además, al bajar el monto a financiar, más personas podrán cumplir con los requisitos de los bancos y acceder a su vivienda.
Las reglas del juego
Para acceder al beneficio, la compra debe cumplir con lo siguiente:
- Vivienda nueva: debe tratarse de la primera venta de la propiedad. Se incluyen bodegas y estacionamientos si se compran en el mismo acto.
- Proyecto con recepción municipal: la vivienda debe contar con recepción de obras al momento de publicarse la ley. Los proyectos de entrega inmediata, como Andes, cumplen este requisito.
- Escritura dentro del plazo: la compraventa debe firmarse por escritura pública durante los 12 meses de vigencia del beneficio.
¿Desde cuándo aplica?
Hay dos momentos clave:
- Si ya compraste (o compras antes de que empiece a regir): las escrituras firmadas desde el 22 de abril de 2026, fecha en que ingresó el proyecto al Congreso, podrán solicitar la devolución del IVA pagado. Ese monto puede usarse, por ejemplo, para prepagar tu crédito hipotecario y lograr un efecto similar en tu dividendo.
- Una vez vigente la exención: comienza a aplicarse el primer día hábil del mes subsiguiente a la publicación de la ley. Si se publica en septiembre, las compraventas quedarán sin IVA desde noviembre de 2026 y por 12 meses. Es decir, comprarás directamente más barato, tal como en el ejemplo.
¿Suena demasiado bueno para ser cierto? Es real, pero tiene fecha de término. Y cuando un beneficio es por tiempo limitado, las mejores unidades suelen ser las primeras en venderse.
Nuestras recomendaciones antes de comprar
- Compara el precio con el que tenía la unidad antes del anuncio, para asegurarte de que el descuento sea real.
- Simula tu crédito con el nuevo precio: podrías acceder a una mejor unidad o a un plazo más corto.
- No esperes al último mes: además de que los tiempos de escrituración y aprobación bancaria pueden tomar semanas, una vez que el descuento del IVA se refleje en el mercado es esperable que la demanda aumente con fuerza, y eso puede presionar los precios al alza. Hoy es un gran momento para comprar, antes de que el efecto se diluya.
¿Tienes dudas?
Cada proyecto y cada caso es distinto. Si quieres saber cuánto ahorrarías tú, escríbenos y te ayudamos a simular tu compra y tu dividendo, sin compromiso.
Este artículo tiene fines informativos. Los montos son referenciales y pueden variar según el valor de la UF, la tasa del crédito y las condiciones de cada proyecto.